2026-09-21 20:14:41 admin
央行数字货币路径:数字人民币从试点到真正全民普及,还差哪几步
做了几年支付行业研究,跟踪央行数字货币的落地进展,我的基本判断是:数字人民币的"发"基本解决了,"用"才是真正的大问题。从2020年深圳、苏州试点央行数字货币路径,到2026年在二十多个城市铺开场景,发行通道已经打通。但用户钱包月活、商户主动接入率、跨场景通用性这些指标摆出来,说明从"发得出"到"愿意用"之间,还隔着一整条路径要一步步走完。
技术上,数字人民币采用双层架构,央行批发给商业银行,银行再零售给公众央行数字货币路径:数字人民币从试点到真正全民普及,还差哪几步,跟传统货币投放逻辑一脉相承。难点不在架构本身,在离线支付与隐私保护的平衡。硬钱包支持无网支付,但大额交易仍需联网验证,体验有折损。"可控匿名"意味着小额匿名、大额可追溯,这个尺度在试点中还在反复调参,离线场景下的用户体验是目前最核心的技术卡点。
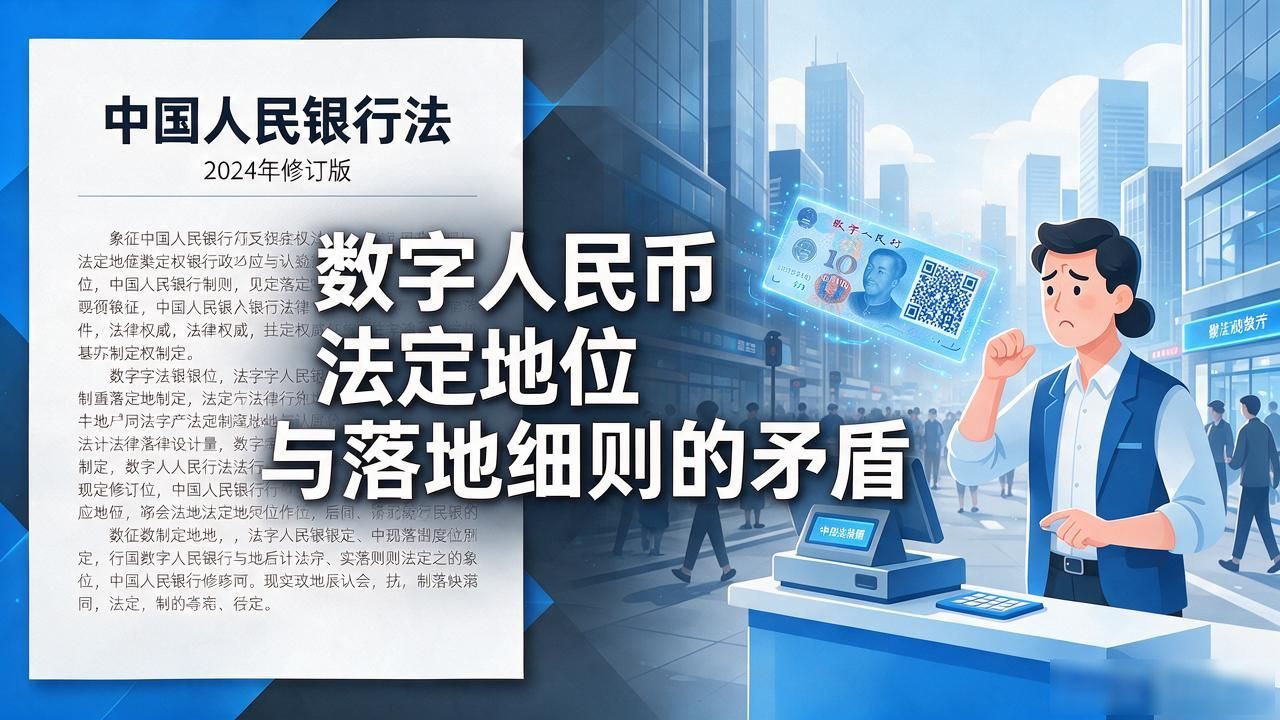
制度层面,2024年修订的《中国人民银行法》为数字人民币的法定货币地位提供了上位法依据,但配套的实施细则至今没有全国性地落地。核心争议在于:商户是否有权拒收?数字人民币能否享有现金"无限法偿"的属性?地方试点中已经出现商户端摩擦,缺乏全国性法律强制力,接入只能靠补贴和激励去推,执行层面打了不小的折扣。
落到"用"这一端,最大的障碍其实是生态。商户侧,中小门店的POS升级、对账系统适配、员工培训,一套流程走下来,很多街边店根本不愿���。用户侧,支付宝和微信支付早已形成习惯,数字人民币钱包藏在银行App里,打开频次很低。路径上需要把场景嵌入做得更"无感"——让数字人民币像水电一样自然出现,而不是多一个要"选择"的选项。跨场景的通用性,才是最后一公里。
原文链接:https://www.czcqfcyy.com/fgrg/794.html
本文版权:如无特别标注,本站文章均为原创。
